
 Het einde van mijn zomer in Nederland komt in zicht en ik heb zowat alles gedaan wat er op mijn verlanglijstje stond. Joehoe. En meer!
Zo had ik ook deze zomer weer een ongeplande, maar zeer aangename mini-meet-up met collega-blogger Mevrouw Hoefnix. Haar immer vlijmscherpe pen moest daar natuurlijk weer een hilarisch stukje over schrijven, waarop veel reacties kwamen.
In mijn eigen reactie beweerde ik dat je om te stoppen met werken en van je vermogen te gaan leven – want daar ging haar stuk uiteindelijk over – vertrouwen, lef en waarschijnlijk een tikkeltje naïviteit nodig hebt.
Dat klinkt lekker makkelijk – en super vaag – en natuurlijk hebben ook wij heel hard gerekend. De vraag is alleen: hoe weet je of de uitkomst van zo’n rekensom daadwerkelijk zegt dat je genoeg hebt?
Volgens mij is het simpele antwoord: dat weet je niet.
De rekensom
Ja, ook wij hebben gerekend. En dat doe ik nog steeds. We berekenden hoeveel we dachten uit te gaan geven in ons nieuwe land en met onze nieuwe levensstijl, hoeveel vermogen we ongeveer hadden en welke inkomsten uit AOW en pensioenen er later nog zouden komen.
In Van ratrace naar werkloos…uh… FIRE verklaard schreef ik al hoe we op het eerste deel van onze rekensom kwamen en beloofde ik ook het vervolg nog eens te delen. Dat is er nog steeds niet van gekomen. Onder andere omdat ik het liefst de FIRE-calculator van Geldnerd gebruik, maar die werkt alleen in Excel en dat heb ik niet meer. Ondertussen heb ik wel zelf een simpele FIRE-calculator gebouwd, maar die moet nog wat beter getest worden voordat ik hem durf te delen.
Maar goed, hoe uitgebreid je berekening ook is en welke tool je ook gebruikt, zekerheid krijg je er niet mee. Alle uitkomsten hangen af van allerlei onzekere aannames:
- Je kunt rekenen met een conservatief rendement, maar de beurs kan precies na je ontslag jarenlang dalen.
- Je kunt je uitgaven tot op de eurocent in kaart hebben, maar niet voorspellen hoeveel kronen, brillen, laptops en andere dure verrassingen er nog aankomen.
- Je kunt je pensioen opzoeken, maar niet wat de overheid daar de komende jaren nog aan verandert. En over belastingen is het laatste woord natuurlijk al helemaal nooit gezegd.
- Vooral het invullen van je verwachte eindleeftijd blijft voor mij altijd een wat macabere gok.
Een rekensom kan je niet de zekerheid geven dat de rest van je leven alles goed zal gaan.
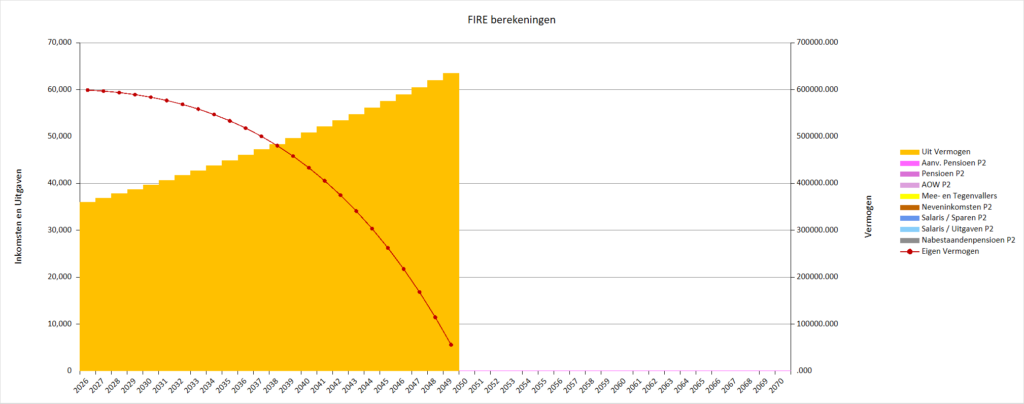
(Screenshot uit berekening in GeldNerd’s FIRE-calculator, nu offline): Voorbeeld van een scenario met fictief vermogen € 600.000,- rendement van een bescheiden 6%, uitgaven van € 3.000,- per maand en inflatie van 2,5%. Geen belastingen, geen pensioen. Over 20 jaar is alles op! Realistisch Rampscenario?!
Omarm onzekerheid
In Als je zo slim bent, waarom ben je dan niet gelukkig? schrijft Raj Raghunathan dat je onzekerheid beter kunt omarmen dan te proberen grip te krijgen op alle aspecten van je leven. Ik noem het wel vaker, het is ondertussen een soort levensmotto van me geworden.
Volgens hem is volledige controle over je leven een illusie. Je kunt proberen ieder risico uit te sluiten en alles vooraf dicht te timmeren, maar de toekomst blijft onvoorspelbaar. Dan kun je dat maar beter accepteren.
Bovendien zijn volgens mij juist slimme mensen heel goed in het bedenken van alles wat er mis kan gaan. Maar de toekomst kan niet alleen maar slechter uitpakken dan je denkt, die kan ook juist beter uitpakken. Waarvan akte.
Als je lang genoeg rekent, vind je altijd wel een scenario waarin het verstandiger lijkt om nog even te wachten. Maar ergens moet je ophouden met rekenen en besluiten dat het genoeg is. Daar heb je dus blijkbaar vertrouwen, lef en een tikkeltje naïviteit voor nodig en zoals de goede toevoeging in de reacties: verwondering.
Vertrouwen: survival of the flexibelste?
Om van je portfolio te leven moet je natuurlijk erop vertrouwen dat de markt op de lange termijn omhooggaat. Dat je berekeningen ongeveer kloppen.
Maar je moet ook gewoon vertrouwen op jezelf. En in ons geval ook op elkaar. Dat je niet hulpeloos blijft zitten als een aanname verkeerd blijkt, maar iets kunt aanpassen. Minder uitgeven, tijdelijk weer wat werken, goedkoper wonen, een heel ander plan bedenken,…
Een deel van onze zekerheid zat en zit dus vooral in het idee dat we ons wel zullen redden als het anders loopt. Of niet. Maar dat zien we dan wel weer.
Lef om iets op te geven
Stoppen met betaald werk betekent een vast inkomen opgeven. Eng! Maar je laat ook structuur, status en misschien zelfs een deel van je identiteit los.
Als je jarenlang een deel van je identiteit uit je werk hebt gehaald, wat bij mij echt wel het geval was, is het behoorlijk wennen om opeens geen LinkedIn-profiel meer te hebben met jubelende functieomschrijvingen en lange functietitels.
Je hebt ook te dealen met een omgeving die niet altijd begrijpt waar je mee bezig bent. Met soms best wel goede argumenten.
Je zegt een vaste baan op zonder garantie zomaar een nieuwe te krijgen, zeker niet met dat gat op je CV straks en eventuele leeftijdsdiscriminatie als je ouder wordt.
Best eng allemaal.
Een tikkeltje naïviteit
En dan toch je ontslagbriefje inleveren kun je ook naïviteit noemen. Domweg op de toekomst vertrouwen natuurlijk ook. Niet naar alle rampscenario’s kijken, maar vooral kijken naar de scenario’s waarin alles gewoon goed gaat, ook dat is behoorlijk naïef.
Maar ja, ervan uitgaan dat de toekomst vooral tegen zal zitten, is natuurlijk minstens zo naïef.
Het is volgens mij dezelfde naïviteit waarbij we ons portfolio voortdurend bekijken als de beurs omhooggaat en het vervolgens lekker negeren zodra de markt daalt. Heerlijk toch, naïef mens zijn?
Misschien getuigt het dan juist weer van lef om naïef te durven zijn, maar nu raak ik zelf een beetje de draad van mijn verhaal kwijt.
Ik denk, dus ik verwonder me
In de reacties voegde Fer nog verwondering aan mijn rijtje toe. Prachtige aanvulling!
Toen wij stopten met werken, hadden we namelijk geen idee dat ons leven er vijf jaar later zo uit zou zien. We hadden nooit bedacht dat we een deel van het jaar betaalbaar in Spanje zouden wonen en de rest van het jaar lekker zouden reizen om op huizen en katten te passen. Met elke zomer een goed aantal weken vakantie in Nederland om iedereen weer even te zien. Dat er leuke projecten en af en toe zelfs een – ongevraagd – zakcentje op ons pad zouden komen.
Dit hadden we allemaal niet uit kunnen rekenen. Pas toen we hadden besloten (Gedurfd! Naïef!) onze banen op te zeggen, ontstonden deze dingen.
Ik lees wel eens het advies dat je een plan nodig hebt voor als je stopt met werken, maar ik denk dat dat niet voor iedereen geldt. Hoe je je tijd nuttig (wat dat ook voor jou betekent) besteedt, ontstaat ook juist pas als je die tijd hebt. Dat kan je tijdens de weekenden waar je bij ligt te komen van weer een week werken allemaal niet bedenken.
Conclusie
Mijn reactie klopt wat mij betreft dus wel. We hebben gerekend tot we een ons wogen, maar uiteindelijk moesten we het vol vertrouwen en een beetje naïef gewoon durven.
Genoeg is geen getal. Het is het moment waarop je besluit dat de zekerheid van nog een jaar werken niet meer opweegt tegen een jaar minder vrijheid.
Zo, zet dat maar in de Van Dale!
(En na al dit vage gedoe: ja, je hebt ook gewoon een rekensom nodig en die komt ook nog. Beloofde ze voor de tweede keer.)
Ik zit op mijn werk met een stalen gezicht maar je moet erop vertrouwen: inwendig sta ik op tussen de hardwerkende stropdassen om te applaudisseren.
Het is allemaal heel psychologisch en vaag enzo, maar ondertussen is dat wel de belangrijkste factor in dit soort rare plannen. Anyway mijn post deel 2 is klaar en komt zondag.
Trouwens, je huis verkopen en naar Spanje vertrekken is ook al een plan. 🙂 (Best goed plan, ook.)
Haha, ga maar weer zitten, hoor. En ja, dat was een goed plan, maar zegt niets over hoe je je tijd daarna verder invult natuurlijk. Ik kijk uit naar je post, hopelijk gewoon met lekker veel getallen en spreadsheet screenshots.😉
Geen screenshots van spreadsheets, wel van rijkskanselier Bismarck. Mag dat ook? 😉
En veel gepraat over risico’s. En over geheimen die ik tot nu toe voor de lezer heb verborgen. Spannend..!
Wat een cliffhanger!
Ja, hè? 🙂
Bedankt voor de blog. Helemaal mee eens, toekomstige zekerheid is maar beperkt te koop. Als je meer dan 80% zeker bent over de komende decennia heb je niet opgelet bij geschiedenis.
Aan het eind van de dag nemen ik zelden beslissingen op rationele gronden. Na lang wikken en wegen spring ik op een bepaald moment in het diepe.
Leuke toevoeging, die geschiedenisles! 🙂 En dat wikken en wegen om daarna alsnog gewoon te springen herken ik zeer zeker. Irrationele wezens zijn we!
Kom je uiteindelijk geld tekort, zoek je een baan(tje).
Ja, precies.
In je stuk ga je uit van de markt en dat is prima in de opbouw fase, maar je kan je portfolio ook ombouwen (in het zicht van de haven of eerder) naar een variant met behoorlijk veel rendement en een stuk minder risico. Frank Vasquez noemt dit risk parity en hij heeft er een hele informatieve podcast over (zonder verkoop gelul). De podcast is wel voor de liefhebber, anders is zijn website ook zeker de moeite waard.
Ken ik niet, ik ga eens kijken! Thx
Waar ik heel benieuwd naar ben. Als je op dit moment terug blikt vanaf de start naar finish van jullie FIRE proces , zijn er dan zaken die jullie met de wetenschap van nu echt anders zouden hebben ingestoken.
Wat een leuke vraag! Daar ga ik even over nadenken.
Benieuwd!
Rekenen is vaak bedoeld om je hersenen te overtuigen van het gelijk van je onderbewuste. Dus rekenen is goed, maar uiteindelijk moet het wel tot een keuze of een actie leiden en weet je onderbewust al welke keuze je hebt gemaakt.
Erg knap dat jullie de sprong hebben gemaakt. Zelf heb ik moeten leren om niet te blijven rekenen, maar op mijn gevoel te vertrouwen. Op een bepaald moment moet je gewoon kiezen en ervoor gaan. Nog een tegeltje dan: kiezen is gemakkelijk, je moet alleen kunnen leven met de consequenties.
Thanks, Groeigeld, ik ben dol op tegeltjes 🙂
Mooi stukje en inderdaad psychologisch ga je door een molen als je FIRE wilt bereiken voordat je het daadwerkelijk kan doen, ongeacht wat je cijfers zeggen. Want de stap maken om FIRE te willen worden is 1 ding. Maar om de knoop door te hakken en te stoppen met werken en je droom achterna te gaan is toch wel andere koek heb ik gemerkt.
Daar komt inderdaad de stap bij dat je soms gewoon in jezelf moet geloven en het lef hebben om dit dan ook uit te voeren.
Daarbij geldt ook dat het voor iedereen anders zal zijn. Maar daarom zijn we gelukkig mensen en kunnen we van elkaar leren of denken, dit is absoluut niet hoe ik het wil.
Ja, goeie toevoeging dat het voor iedereen anders is! Ik probeer hier inderdaad gewoon te laten zien hoe wij het aanpakken en waarom en vooral weg te blijven van stappenplannen ofzo.
Ik ben zo’n twijfelaar. Als ik alle financiën eens goed bekijk, op een rijtje zet én de erfenis die ooit eens gaat komen ook nog meeneem in het verhaal is er geen reden om niet te stoppen over 2 tot 3 jaar. Het is nog niet zover, maar ik vind het wel eng. Ik ben van plan om af te bouwen. Tot ik er echt een streep onder durf te zetten.
Moet er wel bij zeggen dat ik een baan heb die ik met plezier doe, waar ik niet heel moe van word, waar ik veel mee verdien en waar ik ook nog eens heel goede werktijden heb en veel vakantie. Niets te klagen dus.
Manlief werkt ook nog, net als ik geen heel lange dagen, heeft zijn eigen bedrijf en ook veel vrijheid. Tot nu toe zijn we tevreden met hoe het gaat.
Wat meespeelt is denk ik ook dat het allemaal niet meer echt moet en zodra ik er de pest in krijg kan ik altijd nog stoppen of ergens anders een paar uurtjes gaan werken.
Opties hebben is ook al een vorm van vrijheid en onafhankelijkheid.
Jaaaa, je hebt gewoon lekker Fuck You money, voor het geval dat. Klinkt goed, hoor.